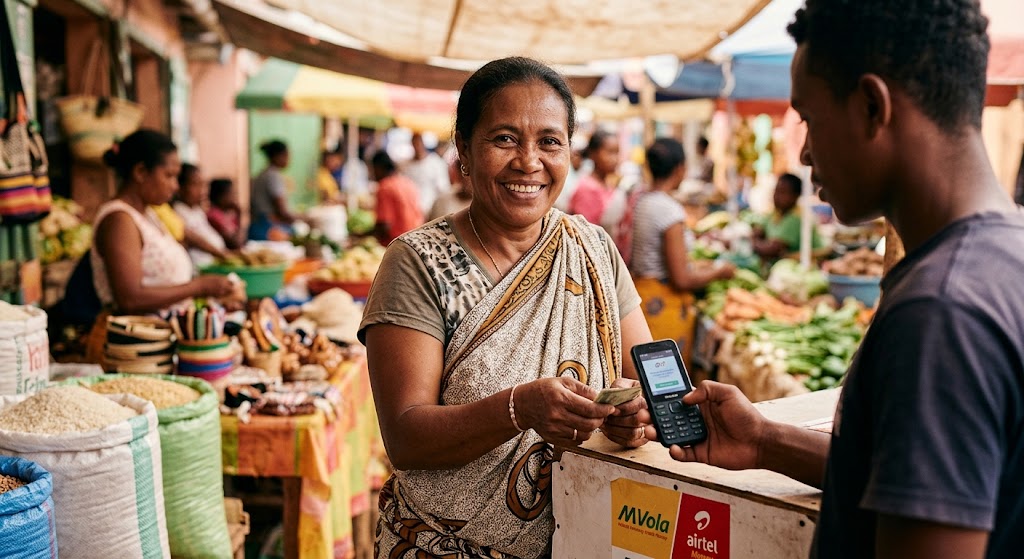
Dans un pays où le taux de bancarisation traditionnel auprès des établissements classiques reste inférieur à 15 %, le Mobile Money s’est imposé comme un vecteur d’inclusion financière spectaculaire. Porté par les grands opérateurs de téléphonie mobile, le portefeuille électronique a métamorphosé le quotidien des ménages, la gestion des commerces et le paiement des services publics à Madagascar.
1. L’explosion des services de portefeuille électronique
L’accès aux services financiers de base a longtemps représenté un obstacle majeur pour les populations rurales et les acteurs du secteur informel à Madagascar. L’arrivée du paiement par téléphone mobile a levé ces barrières en transformant n’importe quel téléphone portable en un compte bancaire virtuel.
Les principaux acteurs du marché malgache
Le secteur de la monnaie électronique est dominé par les filiales spécialisées des trois grands opérateurs de télécommunications opérant sur la Grande Île :
- Mvola (Telma) : Pionnier et leader historique du marché malgache, proposant un vaste réseau de cash-points et des services d’épargne et de crédit instantané (Mvola Advance).
- Orange Money (Orange Madagascar) : Très implanté dans les agglomérations et au niveau des transferts de fonds internationaux et des paiements marchands.
- Airtel Money (Airtel Madagascar) : Un réseau étendu facilitant les transactions de proximité et le paiement de factures en province.
Une adoption massive par la population
On compte aujourd’hui plusieurs millions de comptes Mobile Money actifs à travers tout le territoire national. Pour une grande majorité de citoyens, le téléphone mobile constitue le premier et l’unique instrument d’accès aux services financiers.
| Acteur / dispositif | Opération | Fonction / objectif |
| Utilisateur avec téléphone mobile | Dépôt d’espèces auprès du cash-point | Alimenter le portefeuille électronique |
| Cash-point | Dépôt d’espèces | Convertir les espèces en valeur électronique |
| Portefeuille électronique sécurisé | Paiements, transferts & épargne | Permettre la gestion sécurisée des fonds |
| Paiements, transferts & épargne | Utilisation du portefeuille électronique | Faciliter les opérations financières du quotidien |
2. Les cas d’usage qui simplifient la vie quotidienne
Le Mobile Money ne sert plus seulement à envoyer de l’argent aux proches vivant en province ; il s’est intégré dans l’ensemble des transactions de l’économie locale.
Paiement de factures et achats de crédits
Les usagers règlent désormais en quelques clics depuis leur téléphone :
- Les factures de services publics : Électricité et eau auprès de la Jirama, évitant les longues files d’attente aux guichets physiques.
- Le réapprovisionnement en énergie : Achat de recharges d’électricité prépayée (Cash Power).
- Les achats marchands : Règlement des courses dans les supermarchés, stations-service, pharmacies et restaurants via le scan de QR Codes.
Le paiement des salaires et le commerce informel
De nombreuses PME et associations utilisent la paie par Mobile Money pour verser les salaires de leurs collaborateurs ou des ouvriers agricoles sur le terrain. De même, les petits commerçants des marchés acceptent le paiement mobile, réduisant ainsi les risques liés au maniement d’espèces.
3. Inclusion financière avancée : Épargne, micro-crédit et virements internationaux
L’écosystème du Mobile Money malgache a évolué vers des services financiers à haute valeur ajoutée.
L’accès au micro-crédit instantané et à l’épargne
En partenariat avec des institutions bancaires et de microfinance, les opérateurs proposent des micro-crédits accordés en quelques secondes sur la base de l’historique d’utilisation du téléphone. Ces petits prêts d’urgence permettent aux petits entrepreneurs de constituer leur fonds de roulement ou de faire face à une dépense de santé imprévue.
La réception directe des transferts d’argent internationaux
Pour la diaspora malgache vivant en Europe ou dans la région Océan Indien, l’envoi de fonds vers les familles restées au pays s’est considérablement simplifié. Grâce aux partenariats noués avec des acteurs mondiaux de la Fintech (WorldRemit, Western Union, Remitly), l’argent transféré depuis l’étranger est crédité directement sur le portefeuille mobile du destinataire à Madagascar à des coûts très compétitifs.
| Service Mobile Money | Fonctionnalité Principale | Bénéfice pour l’Utilisateur |
| Transfert P2P | Envoi d’argent de gré à gré | Instantanéité et couverture nationale |
| Paiement Marchand | Règlement par QR Code ou code USSD | Sécurité et réduction du cash physique |
| Micro-Crédit Mobile | Prêt bancaire instantané sur téléphone | Déblocage de trésorerie d’urgence |
| Transfert International | Réception directe de la diaspora | Coût réduit et pas de déplacement en agence |
4. Encadrement réglementaire et défis de sécurité
Le développement rapide de la monnaie électronique s’accompagne d’un suivi strict de la part des autorités monétaires.
La régulation par la Banque Centrale (BFM)
La Banky Foiben’i Madagasikara veille à la stabilité du système financier en imposant aux établissements de monnaie électronique (EME) d’adosser l’intégralité de la monnaie virtuelle en circulation à des dépôts de garantie réels conservés au sein des banques commerciales.
La sensibilisation contre les arnaques et la fraude
L’analphabétisme numérique et la naïveté de certains usagers font l’objet de tentatives de fraude par SMS ou faux appels téléphoniques. Les opérateurs et la Police Nationale mènent des campagnes régulières de sensibilisation pour rappeler la règle d’or : ne jamais communiquer son code secret PIN à un tiers.
FAQ : Tout savoir sur le Mobile Money à Madagascar
A-t-on besoin d’un Smartphone pour utiliser le Mobile Money à Madagascar ?
Non. Les services de Mobile Money fonctionnent sur n’importe quel téléphone portable basique (GSM) grâce à la technologie USSD (codes courts commençant par * et se terminant par #), sans nécessiter de connexion Internet.
Quels sont les frais appliqués sur les transactions Mobile Money ?
Les grilles tarifaires dépendent des opérateurs. La réception d’argent et le paiement de factures sont généralement gratuits pour l’usager, tandis que les retraits d’espèces auprès des agents agréés (cash-points) et les transferts d’argent appliquent des frais proportionnels au montant de la transaction.
Peut-on transférer de l’argent entre deux opérateurs différents à Madagascar ?
Oui. L’interopérabilité des réseaux de monnaie électronique permet désormais à un utilisateur de Mvola d’envoyer directement de l’argent vers un compte Orange Money ou Airtel Money et inversement.
Conclusion : Un pilier de la modernisation économique
Le Mobile Money a réalisé en quelques années ce que le système bancaire classique n’avait pu accomplir en plusieurs décennies : donner un accès financier universel à la population malgache. En fluidifiant les échanges et en stimulant le commerce, le portefeuille électronique confirme son rôle de moteur de la transformation numérique de Madagascar.