Pour tout dirigeant d’entreprise ou porteur de projet à Madagascar, la maîtrise des règles fiscales est essentielle afin de garantir la conformité légale de sa société et d’optimiser sa gestion financière. La législation fiscale malgache s’articule principalement autour de deux régimes d’imposition directes : l’Impôt Synthétique (IS) et l’Impôt sur les Revenus (IR). Guide pratique complet pour tout comprendre.
1. La structure du système fiscal malgache pour les entreprises
La politique fiscale à Madagascar est gérée par la Direction Générale des Impôts (DGI), rattachée au ministère de l’Économie et des Finances. Les textes de référence sont regroupés au sein du Code Général des Impôts (CGI), mis à jour chaque année lors du vote de la loi de finances par le Parlement.
La distinction fondamentale basée sur le chiffre d’affaires
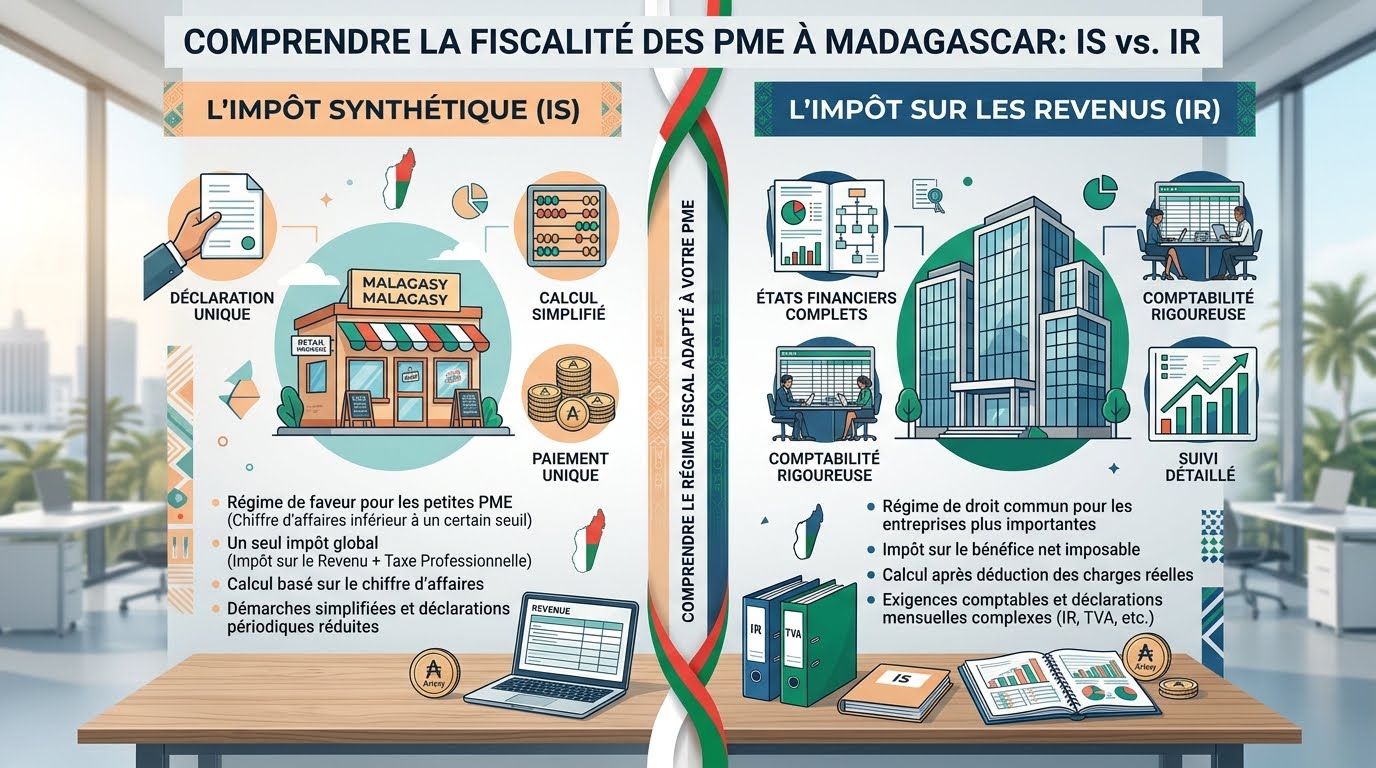
Le système fiscal malgache classe les entreprises au sein de deux régimes principaux d’imposition des bénéfices, déterminés en fonction de leur chiffre d’affaires annuel brut :
- Le régime de l’Impôt Synthétique (IS) : Conçu pour les petites et très petites entreprises (TPE).
- Le régime de l’Impôt sur les Revenus (IR) : Destiné aux moyennes et grandes entreprises, ainsi qu’aux sociétés à forme juridique commerciale obligatoire (comme les SARL et SA).
| Étape | Démarche | Objectif / rôle |
| 1 | Chiffre d’Affaires Annuel de l’Entreprise | Déterminer le régime fiscal applicable en fonction du niveau de chiffre d’affaires réalisé par l’entreprise. |
| 2 | Inférieur au Seuil CGI | Identifier les entreprises dont le chiffre d’affaires reste en dessous du seuil prévu par le Code général des impôts. |
| 3 | Régime Impôt Synthétique (IS) | Appliquer le régime fiscal simplifié correspondant aux entreprises concernées. |
| 4 | Supérieur au Seuil CGI / SARL | Identifier les entreprises dépassant le seuil fiscal ou relevant du régime concerné. |
| 5 | Régime Impôt sur les Revenus (IR) | Appliquer le régime fiscal correspondant, avec les obligations comptables prévues, notamment la comptabilité SYSCOHADA. |
2. Le Régime de l’Impôt Synthétique (IS) : Pour les TPE
L’Impôt Synthétique a été instauré pour simplifier les démarches administratives des petits commerçants, artisans et prestataires de services informels ou individuels.
Les conditions d’éligibilité et le taux d’imposition
L’IS s’applique aux personnes physiques ou morales réalisant un chiffre d’affaires annuel brut inférieur au seuil légal fixé par le Code Général des Impôts (généralement 100 000 000 Ariary).
- Le taux de l’impôt : L’IS est calculé au taux forfaitaire de 5 % du chiffre d’affaires brut réalisé durant l’exercice.
- Le minimum de perception : Même en l’absence de chiffre d’affaires ou en cas d’exercice déficitaire, un minimum de perception fixe est exigé lors du dépôt de la déclaration annuelle.
Les avantages et obligations de l’IS
- Avantages : Pas d’obligation de tenir une comptabilité générale complexe. Un simple livre journal des recettes et des dépenses visé suffit.
- Obligations : Déclaration et paiement annuels de l’impôt avant le 31 mars de l’année suivant l’exercice fiscal concerné.
3. Le Régime de l’Impôt sur les Revenus (IR) : Pour les SARL et SA
Le régime de l’Impôt sur les Revenus s’impose de plein droit à toutes les sociétés commerciales immatriculées sous la forme de SARL, SARLU ou SA, quel que soit leur chiffre d’affaires.
Le mode de calcul et les barèmes de l’IR
L’IR s’applique sur le bénéfice net comptable de l’entreprise (recettes réelles diminuées des charges déductibles autorisées par la loi) :
- Le taux normal d’imposition : Le taux de l’IR est généralement de 20 % du bénéfice net.
- Le minimum de perception : Pour éviter l’évasion fiscale par la déclaration de déficits systématiques, le Code Général des Impôts prévoit un minimum de perception calculé sur la base du chiffre d’affaires brut (généralement 100 000 Ar + 0,5 % du chiffre d’affaires brut).
La Taxe sur la Valeur Ajoutée (TVA) et le statut d’assujetti
Les entreprises soumises au régime de l’IR dont le chiffre d’affaires dépasse le seuil d’assujettissement à la TVA (généralement 400 000 000 Ariary) doivent collecter et reverser la TVA au taux de 20 % sur leurs ventes de biens et prestations de services.
| Régime Fiscal | Public Cible Principal | Taux Appliqué | Base de Calcul |
| Impôt Synthétique (IS) | Entreprises individuelles / TPE | 5 % | Chiffre d’affaires brut réalisé |
| Impôt sur les Revenus (IR) | SARL, SARLU, SA, PME | 20 % | Bénéfice net (Recettes – Charges) |
| TVA | Entreprises assujetties | 20 % | Valeur ajoutée sur les ventes |
4. Les autres taxes et impôts professionnels à connaître
Outre l’IS ou l’IR, les entreprises opérant à Madagascar sont soumises à d’autres contributions fiscales et parafiscales.
L’Impôt sur les Revenus Salariaux et Assimilés (IRSA)
En tant qu’employeur, l’entreprise est tenue de prélever à la source l’IRSA sur les salaires versés à ses employés malgaches et expatriés, selon un barème progressif par tranches, et de le reverser mensuellement à la DGI.
La Taxe Professionnelle / Licence et la Taxe Foncière
- La Taxe sur les Propriétés Bâties (TPB) : Due si la société est propriétaire des immeubles qu’elle occupe.
- Le Droit de Bail : Taxe d’enregistrement de 2 % calculée sur le montant total des loyers commerciaux prévus dans le contrat de bail.
FAQ : Tout savoir sur la fiscalité des entreprises à Madagascar
Comment s’effectuer les déclarations fiscales à Madagascar ?
La Direction Générale des Impôts a généralisé la télé-déclaration et le télépaiement via la plateforme officielle e-Hetra. Les entreprises peuvent souscrire leurs déclarations et régler leurs impôts en ligne par virement bancaire ou mobile money.
Quels sont les risques en cas de retard de déclaration fiscale ?
Tout retard de déclaration ou de paiement entraîne des pénalités fiscales : des majorations de retard (généralement 10 % par mois de retard) ainsi que des intérêts moratoires calculés sur le montant des droits dus.
Une SARL ayant réalisé des pertes doit-elle quand même payer l’IR ?
Oui. Même si l’entreprise affiche un résultat comptable déficitaire, elle doit s’acquitter du minimum de perception de l’Impôt sur les Revenus calculé selon les règles du Code Général des Impôts.
Conclusion : Anticiper la gestion fiscale pour assurer la pérennité
La conformité fiscale est un gage de crédibilité pour tout entrepreneur à Madagascar. En comprenant la distinction entre l’IS et l’IR, en tenant une comptabilité rigoureuse et en utilisant les outils de télédéclaration e-Hetra, vous sécurisez la croissance de votre entreprise en toute sérénité.